
نام پورشه همواره تداعیکنندهی مهندسی بینقص، اصالت پیست و سودآوری چشمگیر در صنعت خودرو بوده است. بر اساس تازهترین ارزیابی مؤسسهی Brand Finance، این نماد اشتوتگارتی بالاتر از رقبایی همچون فراری در رتبهی هشتم، لامبورگینی در جایگاه هجدهم، رولزرویس در رتبهی بیستوچهارم و بنتلی در رتبهی بیستوپنجم، جایگاه نخست باارزشترین برند لوکس جهان را به خود اختصاص داد. با وجود درخشش روی کاغذ و محبوبیت بیپایان در میان علاقهمندان، پشت پردهی مالی این خودروساز تصویر کاملا متفاوتی را روایت میکند؛ بحرانی خاموش که ریشههای سودآوری یکی از قدرتمندترین کمپانیهای تاریخ را هدف گرفته است.
بهگزارش CarBuzz، افت محسوس سودآوری پورشه و چالشهای زنجیرهی تامین سبب شد تا حاشیهی سود عملیاتی این نامآور آلمانی حتی از برند اقتصادی اشکودا (Škoda) پایینتر برود. چهار سال پیش و در جریان عرضهی اولیهی عمومی (IPO) در بورس فرانکفورت، ارزش بازار پورشه حدود ۷۵ میلیارد یورو (نزدیک به ۸۵ میلیارد دلار) برآورد شد. عرضهی نمادین ۹۱۱ میلیون سهم، بیش از ۹ میلیارد یورو سرمایهی تازه به خزانهی گروه فولکسواگن سرازیر کرد تا سوخت لازم برای گذار به خودروهای برقی تامین شود. اکنون محاسبات آنطور که مدیران ارشد ولفسبورگ و اشتوتگارت پیشبینی میکردند پیش نرفته و ارزش داراییها با افتی چشمگیر مواجه شده است.
تغییر سکان هدایت و چالش حاشیهی سود
فشارهای فزاینده سبب شد تا در ژانویهی ۲۰۲۶ مایکل لیترز (Michael Leiters)، مدیرعامل پیشین مکلارن و مدیر ارشد فنی سابق فراری، سکان هدایت بخش مهندسی و اجرایی را به دست بگیرد تا پورشه را به ریل اصلی بازگرداند. لیترز دستیابی به حاشیهی سود میانمدت ۱۰ تا ۱۵ درصدی را همچنان امکانپذیر میداند، اما عبور از ساختار هزینههای سرسامآور کنونی کار آسانی نخواهد بود. پورشه دههها ستون فقرات سودآوری کل گروه فولکسواگن به شمار میرفت و اکنون بیشترین فشار تعدیل ساختار مالی را به دوش میکشد.
قمار پرهزینهی برقیسازی و تغییر ذائقهی بازار
گذار به سمت پیشرانههای الکتریکی هزینههای سنگینی روی دست آلمانیها گذاشته است. مدلهای تایکان و تایکان کراس توریسمو کنار سدان پانامرا فروش پایداری دارند. سبد الکتریکی پورشه با معرفی ماکان الکتریکی در سال ۲۰۲۴ و کاین الکتریکی گسترش یافت، در حالی که توسعهی نسل جدید و تمامبرقی سری 718 به دلیل پیچیدگیهای فنی و مالی با وقفه روبرو شده است. نماد جاودانهی اشتوتگارت، سری 911، با ورود سامانههای هیبریدی در نسخههای 911 GTS و 911 Turbo S دگرگون شد؛ خودروهایی مجهز به موتورهای برقی جاسازیشده درون توربوشارژرها و جعبهدنده که گرچه شاهکار مهندسیاند، هزینهی سرسامآوری در تحقیق و توسعه طلبیدند.
تفاوت رفتار خریداران در بازارهای گوناگون چالشها را دوچندان کرده است. در بازار ایالات متحده، فروش نسخهی بنزینی ماکان تا پیش از توقف کامل تولید دو برابر مدل برقی بود. پورشه سرانجام ماکان بنزینی را بازنشسته کرد تا سیاست کاهش آلایندگی را تثبیت کند. هرچند ماکان الکتریکی در سال ۲۰۲۵ در مقیاس جهانی از همتای درونسوز خود سبقت گرفت، افت تقاضا در بازارهای کلیدی مانند چین ضربهای کاری به همراه داشت. پورشه سال گذشته ۴٫۵ میلیارد دلار هزینهی مازاد ثبت کرد که ۱ میلیارد دلار از آن مستقیما ناشی از تعرفههای تجاری و ۲٫۷ میلیارد دلار دیگر صرف پایدارسازی مالی و مقابله با افت فروش در آسیا شد.
طوفان سهمگین در تمام ارکان فولکسواگن
بحران پورشه جدا از طوفانی نیست که کل ساختار فولکسواگن را در بر گرفته است. مدیران فولکسواگن با اعلام هشدار کاهش سود ۱۰ میلیارد یورویی برای سال ۲۰۲۶، از اجرای برنامهی ریاضت اقتصادی موسوم به برنامه آینده ۲۰۳۰ (Future Plan 2030) خبر دادند. ایان رایت (Ian Wright)، روزنامهنگار ارشد حوزهی خودرو، در توصیف شرایط فعلی چنین میگوید: «به نظر میرسد فولکسواگن دقیقا در کانون تمام بحرانهای ممکن برای یک خودروساز گرفتار شده است؛ تعرفههای گمرکی در آمریکا، تضعیف تقاضا در چین، رقابت فزاینده با خودروسازان نوظهور چینی، افزایش بهای انرژی و البته سهامدارانی که سالبهسال انتظار رشد سود دارند.»
برنامهی تعدیل ساختار شامل کاهش تا سقف ۱۴۰ هزار موقعیت شغلی در لایههای مدیریتی و خطوط مونتاژ و احتمال تعطیلی کارخانههای باسابقه است. کارخانهی ۱۲۵ سالهی اسنابروک (Osnabrück) که محل مونتاژ 718 باکستر، 718 کیمن و فولکسواگن T-Roc کابریولت است، در سال ۲۰۲۷ بسته خواهد شد. گزارشها از احتمال تعطیلی یا تغییر کاربری تاسیسات امدن (Emden)، تسویکاو (Zwickau)، هانوفر (Hanover) و نکازاولم (Neckarsulm) با مجموع ۴۰ هزار پرسنل حکایت دارند. فروش سهام بوگاتی در سپتامبر ۲۰۲۶ بیش از ۱ میلیارد دلار نقدینگی آزاد کرد، بااینحال فولکسواگن ناچار است پلتفرمها و قطعات مشترک میان برندهایی چون آئودی، پورشه، کوپرا، لامبورگینی و اشکودا را بیش از گذشته ادغام کند.
درسهایی از تاریخ؛ نجات از لبهی پرتگاه
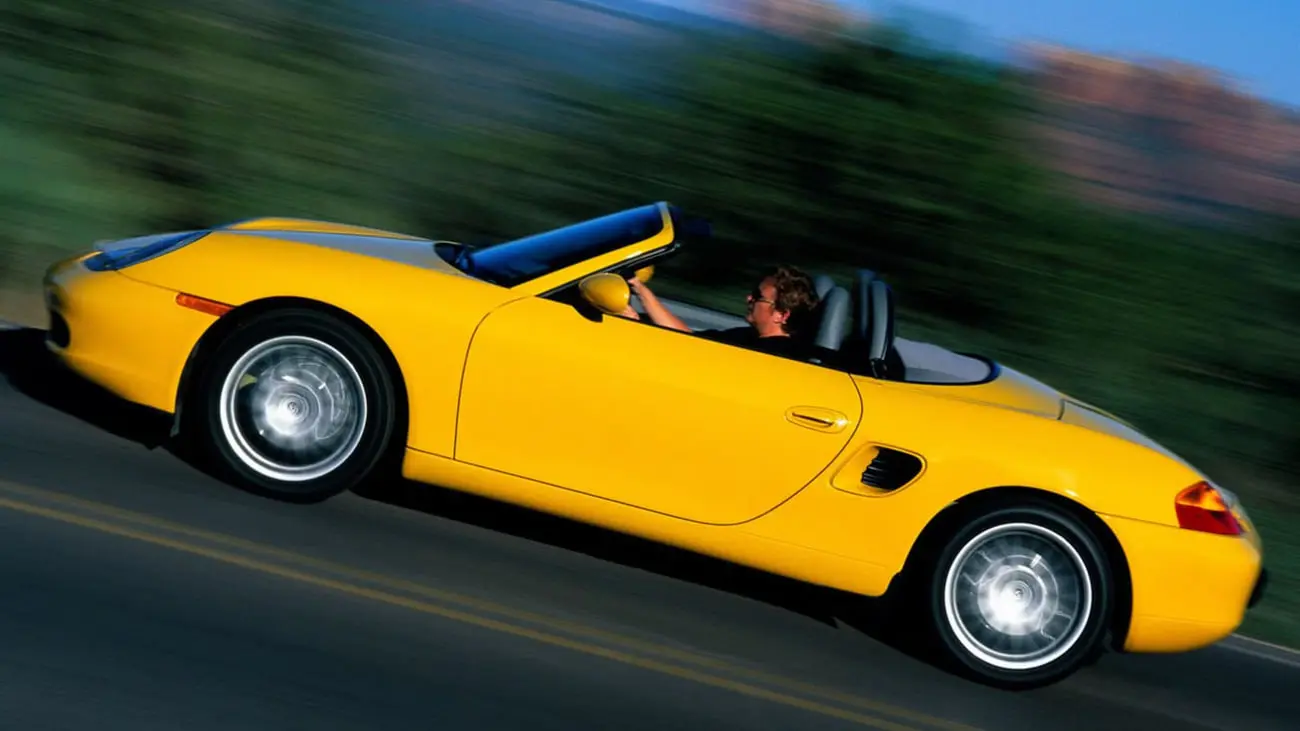
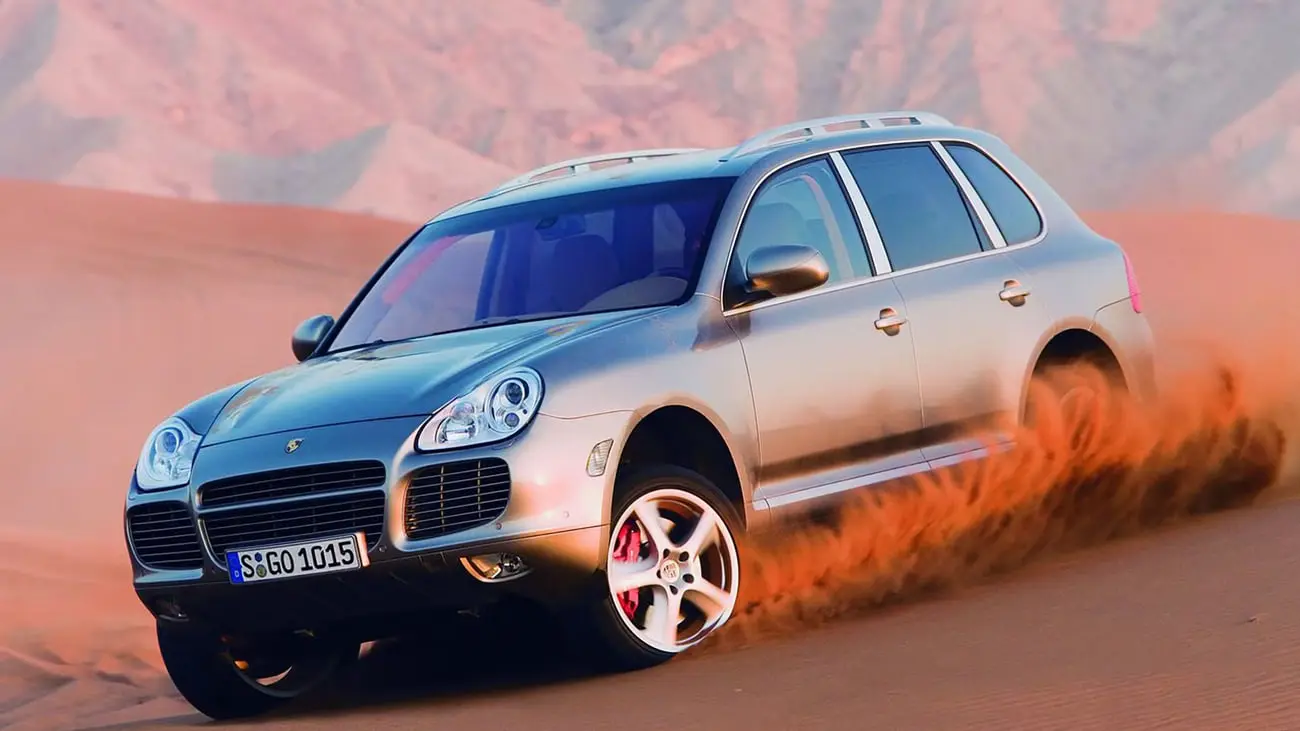
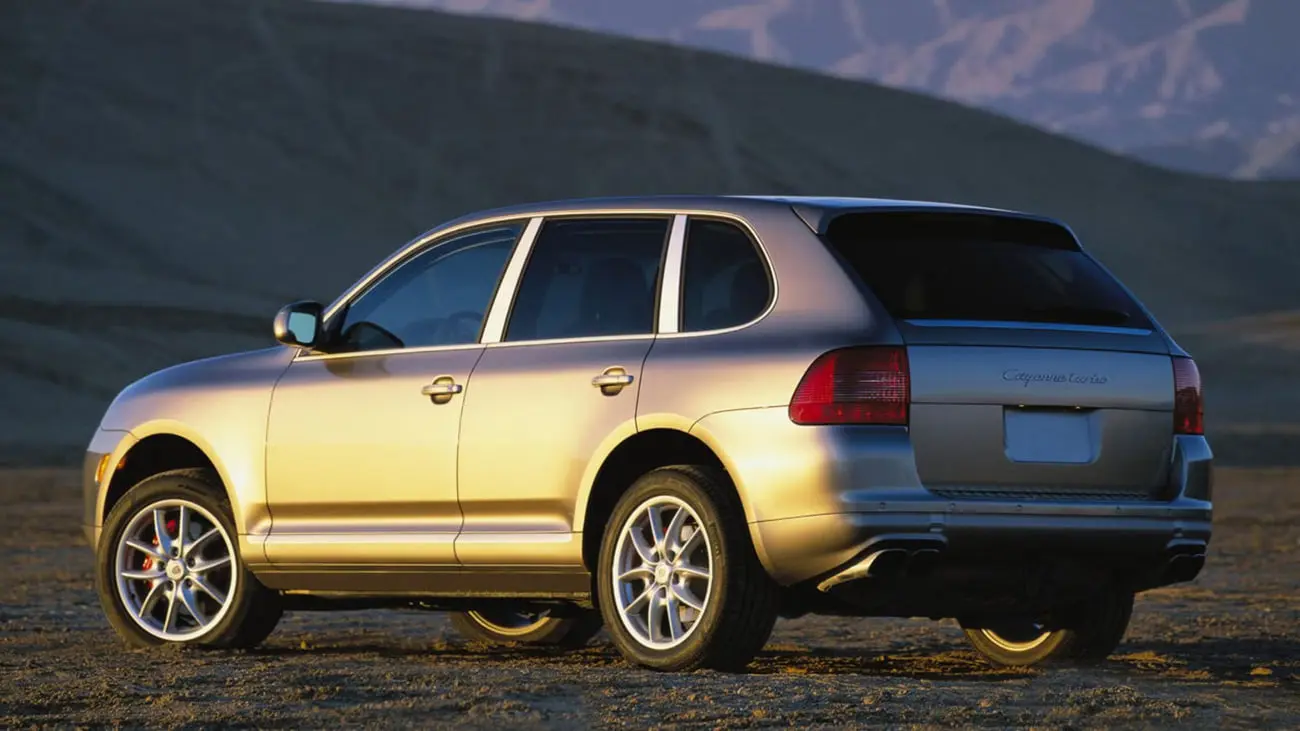
روزهای سخت برای مهندسان اشتوتگارت بیسابقه نیست. پورشه در اواخر دههی ۱۹۹۰ میلادی با بحران نقدینگی شدیدی دستوپنجه نرم میکرد، اما با بازنگری اساسی و خلق مدل باکستر در کنار نمادینترین محصول خود 911 توانست راه تنفس پیدا کند. معرفی شاسیبلند کاین در سال ۲۰۰۲ تمام معادلات سنتی را به هم ریخت و به سودآورترین گاو شیرده این نشان تجاری بدل شد. اکنون نیز غول آلمانی نیازمند همان جسارت و انعطافپذیری مهندسی است تا میان وفاداری به پیشرانههای بنزینی و سرمایهگذاری سنگین در آیندهی برقی تعادلی نجاتبخش برقرار سازد.
به نظر شما گذار زودهنگام به خودروهای تمامبرقی دلیل اصلی افت سودآوری پورشه است یا سیاستهای قیمتی و زنجیرهی تامین؟ دیدگاه خود را با ما در میان بگذارید.