
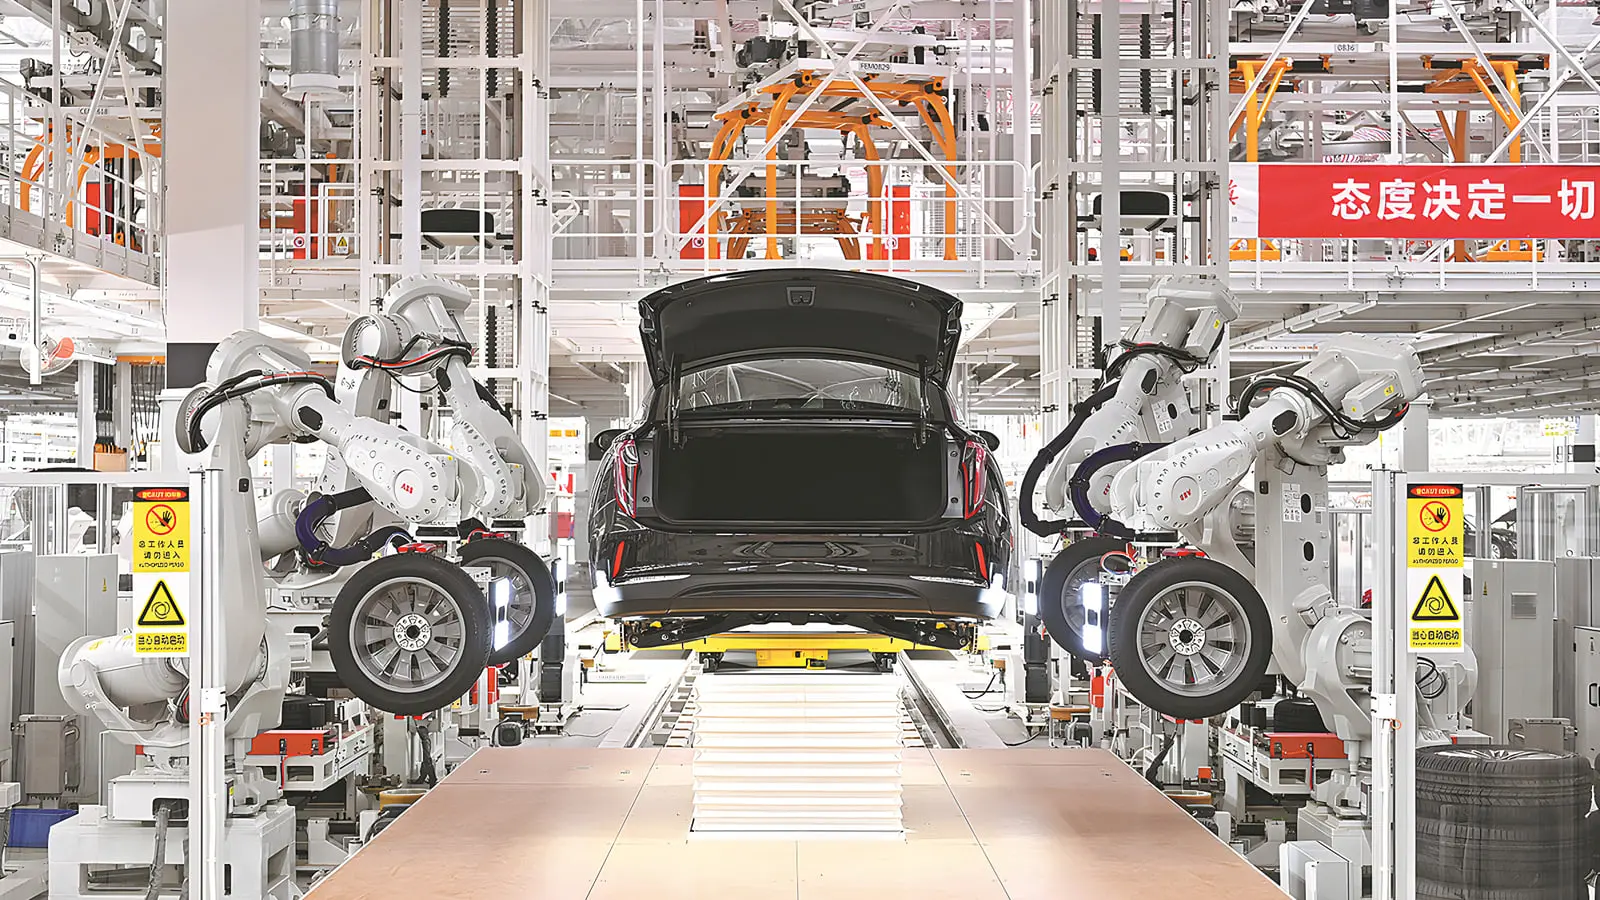
رویدادهای اخیر در نمایشگاههای خودروی کشور پرده از واقعیتی انکارناپذیر برداشت؛ سهم برندهای آسیای شرقی در سبد محصولات داخلی با سرعتی بیسابقه رو به افزایش است. گسترش روزافزون مدلهای متنوع در خطوط تولید داخلی پرسشی راهبردی را پیش پای کارشناسان قرار میدهد، اینکه پکن صرفا گزینهای در دسترس در روزهای سخت تحریم محسوب میشود یا بستری مناسب برای همکاری صنعتی پایدار و انتقال دانش فنی به شمار میرود.
بررسی آمارهای بینالمللی چشمانداز دقیقتری از جایگاه کنونی پکن ترسیم میکند. بهگزارش رویترز و بر پایهی دادههای انجمن خودروهای سواری چین (China Passenger Car Association)، غول خودروسازی آسیا در سال ۲۰۲۵ با ثبت تولید ۳۴٫۵۳ میلیون دستگاه و فروش نزدیک به ۳۴٫۴ میلیون دستگاه، برای هفدهمین سال پیاپی جایگاه بزرگترین بازار خودروی جهان را حفظ کرد. در همان بازهی زمانی، تیراژ خودروهای انرژی نو (NEV) از مرز ۱۶٫۶ میلیون دستگاه گذشت و حجم صادرات سالانه با جهش چشمگیر به ۸٫۳۲ میلیون دستگاه رسید.
جهش صادراتی و تسخیر بازارهای خاورمیانه
حضور پررنگ برندهای چینی دیگر پدیدهای موقت یا منحصر به بازارهای کمدرآمد نیست. کشورهای عربی حوزهی خلیج فارس در سال ۲۰۲۵ نزدیک به ۱٫۳۹ میلیون دستگاه خودرو از مبدا چین خریداری کردند که معادل یکششم کل صادرات خودرویی پکن به شمار میرود. امارات با جذب ۵۷۲ هزار دستگاه و عربستان با بیش از ۳۰۲ هزار دستگاه، نقشی محوری در گسترش این جریان تجاری ایفا کردهاند. موقعیت بندر جبلعلی دبی نیز عملا مرکزی برای بازتوزیع این محصولات در سراسر منطقه پدید آورده است.
تفاوت بنیادین شرایط ایران با سایر بازارهای منطقه
محدودیتهای ارزی، تحریمهای یکجانبه و مسدود بودن کانالهای بانکی، دامنهی گزینههای پیش روی تهران را بهشدت محدود کردهاند. تجربهی خروج ناگهانی شرکای فرانسوی مانند پژو (Peugeot) و رنو (Renault) در دورههای پیشین تحریم، خسارتهای مالی و فنی سنگینی به خطوط تولید تحمیل کرد. شرکای شرقی اگرچه در سختترین شرایط بازار کشور را ترک نکردند، اما همواره با احتیاط کامل نسبت به ریسک تحریمهای ثانویه گام برداشتهاند.
واقعیتهای ژئوپلیتیک نشان میدهد منافع پکن در بازارهای بینالمللی بسیار گستردهتر از یک مقصد خاص است، بنابراین نباید انتظار داشت تعهدات صنعتی فراتر از ملاحظات تجاری کلان آنها به اجرا درآید.
مونتاژ در برابر واردات کامل؛ فرصتی برای تعمیق ساخت داخل
تمرکز روی فرایند تولید بهجای واردات خودروی کامل، مهمترین مزیت راهبردی در قراردادهای جدید است. واردات CBU مستقیما منابع ارزی را تخلیه میکند، درحالیکه ورود محمولههای CKD یا SKD امکان اشتغالزایی و تقویت شبکهی قطعهسازی را فراهم میسازد.
- پروژههای جدید خودروسازان بزرگ: افزودهشدن محصولاتی نظیر سفیر و شوال حاصل همکاری با هونگچی (Hongqi) و گریتوال (Great Wall) با هدفگذاری خودکفایی حداقل ۲۰ درصدی از طریق ساپکو.
- تجربهی موفق بخش خصوصی: عرضهی مدلهایی چون فیدلیتی از زیرمجموعهی جتور (Jetour) چری (Chery)، دیگنیتی بر پایهی دانگفنگ (Dongfeng) و سدان ریسپکت توسط گروه بهمن.
کیفیت ساخت؛ از نگاه سنتی تا استانداردهای نوین مهندسی
تصویر ذهنی دهههای گذشته دربارهی نقصهای فنی پیاپی دیگر با واقعیتهای فنی محصولات نسل نوین همخوانی ندارد. گزارشهای کلوپ اتومبیل آلمان (ADAC) حاکی از عملکرد موفق مدلهای جدید در آزمونهای ایمنی و دوام اروپایی است. ارزیابی مؤسسهی جیدی پاور (J.D. Power) در سال ۲۰۲۶ نیز نشان داد شاخص کیفیت اولیهی برندهای چینی در بازهی زمانی دو تا شش ماه نخست استفاده، برای نخستین بار از میانگین برندهای بینالمللی فعال در بازار چین فراتر رفته است.
موانع بینالمللی و تنشهای تجاری با غرب
پیشرفتهای شتابان در فناوری باتری و نرمافزارهای یکپارچهی خودرویی، واکنشهای سختگیرانهای را از سوی رقبای بینالمللی برانگیخته است. دولت آمریکا با افزایش تعرفهی واردات خودروهای برقی از ۲۵ به ۱۰۰ درصد و اعمال محدودیتهای تجاری بر زنجیرهی تامین، نگرانیهای امنیتی و حفظ توان رقابتی تولیدکنندگان داخلی را مطرح ساخت. مدیران ارشد صنایع خودروسازی غرب نیز مکررا نسبت به برتری قیمتی و سرعت توسعهی محصول رقبای آسیایی هشدار میدهند.
الزامات بهرهبرداری حداکثری از همکاریهای دوجانبه
تبدیل یک قرارداد تجاری ساده به رابطهی پایدار صنعتی، نیازمند هوشمندی در تدوین مفاد حقوقی و فنی است. صنعت خودروی کشور نیازمند دریافت مستقیم بستههای دانش فنی، ساخت مشترک قوای محرکه و تضمین تامین قطعات در شرایط بحرانی است. حرکت صِرف بهسوی تغییر نشان تجاری روی بدنهی محصولات خارجی، مصرفکننده را به زنجیرهی تامین قطعات وابسته نگه میدارد و شانس دستیابی به استقلال مهندسی را از بین میبرد.
به نظر شما قراردادهای جدید با خودروسازان چینی میتواند زمینه انتقال دانش فنی واقعی به قطعهسازان ایرانی را فراهم کند؟